Domain immobilien-srilanka.de kaufen?
Wir ziehen mit dem Projekt
immobilien-srilanka.de um.
Sind Sie am Kauf der Domain
immobilien-srilanka.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-srilanka.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Barbie Malibu Ferienhaus2-stöckiges Barbie-Ferienhaus mit 6 Spielbereichen (Schlafzimmer, Bad, Küche, Esszimmer, Wohnzimmer inkl. Welpe Aufbau: stabil, leicht zusammenklappbar zum Verstauen oder Mitnehmen Design: moderne Barbie-Optik mit frischen Farben und Details Alter: empfohlen ab 3 Jahren74,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
teifoc Steinbaukasten FerienhausAb in den Urlaub Genieße die freien Tage in deinem eigenen teifoc Ferienhaus. Mit 320 Bauteilen, ein wenig Fingerfertigkeit und Geduld entsteht die kleine Idylle im Grünen. Das Basteln und Spielen mit unseren teifoc Produkten fördert die Feinmotorik sowie logisches und räumliches Denken. Dieses Produkt ist für Kinder ab 8 Jahren sowie Erwachsene geeignet und dank natürlichen Materialien völlig unbedenklich.45,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gewürzzubereitung sooo bunt - Curry Exotisch DoseDie sorgfältig auserwählten Zutaten wie Mango, Lemongras und Dattelpulver sorgen für ein wunderbar exotisches Aroma auf Ihrem Teller. Hinweise zur Handhabung und Lagerung: Hiermit kannst Du im Handumdrehen ein fruchtig-exotisches Curry zaubern! Kühl und trocken lagern.4,74 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
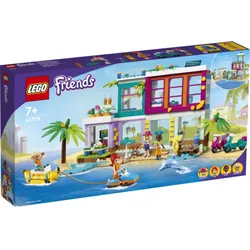
LEGO® Friends 41709 Ferienhaus am StrandDas LEGO® Friends Spielset „Ferienhaus am Strand“ (41709) lässt Kinder ab 7 Jahren fröhliche Urlaubsmomente nachstellen. Jede Menge Funktionen und Spielzeuge laden zum Spielen am Strand ein. Das Haus besteht aus einem Wohnzimmer, 2 Schlafzimmern, einem Badezimmer mit Toilette, einem Balkon und einem Pool auf dem Dach. Draußen befinden sich eine Tischtennisplatte, ein Steg und ein Banana Boat für einen lustigen Ritt über die Wellen. Gemeinsam mit den 4 LEGO Friends kann dein Kind all die faszinierenden Details entdecken. Vielseitiges Spielerlebnis Da das Gebäude aus Modulen besteht, können kreative Kinder immer wieder neue Häuser gestalten! Dein Kind kann 1 Haus errichten, die Zimmer zu einem Hochhaus stapeln oder aus 3 einzelnen Häusern einen Küstenort erschaffen. Werden die Zimmer im Obergeschoss neu arrangiert, eröffnen sich noch ganze andere Spielmöglichkeiten. Noch mehr Bauspaß Lade dir die LEGO Building Instructions App herunter. Die dort verfügbaren interaktiven Bauanleitungen lassen dein Kind digitale Modellansichten vergrößern und drehen. • Kreatives Spielvergnügen: Das LEGO® Friends Spielset „Ferienhaus am Strand“ (41709) besteht aus mehreren Modulen, damit dein Kind 1, 2 oder 3 Gebäude errichten und immer wieder neu zusammenstellen kann • Jede Menge Spielmöglichkeiten: Ein Schlafzimmer mit Bad, ein Zimmer mit Stockbetten, ein Balkon, ein Pool auf dem Dach, eine Lounge mit Schlafcouch, eine Küche, 1 Elektroroller, 1 Elektrowassermotorrad und ein Banana Boat laden zum Spielen ein • Geschenk mit 4 LEGO® Friends Charakteren: Das „Ferienhaus am Strand“ (41709) beinhaltet 4 LEGO Friends Spielfiguren, darunter auch Mia, sowie einen Delfin und eine Katze • Kreatives Zubehör: Jede Menge Elemente lassen dein Kind fantasievoll spielen, beispielsweise die Videospiel-Controller, die Tischtennisplatte und die Luftpumpe zum Aufblasen des Banana Boats • Grandioses Geburtstagsgeschenk für Kinder ab 7 Jahren: Liebt dein Kind Vater-Mutter-Kind-Spiele und Strandspielzeug? Dieses farbenfrohe Strandspielset lässt Jungen und Mädchen tolle Ferienabenteuer darstellen • Flexible Abmessungen: Das fertige zweigeschossige Ferienhaus ist 18 cm hoch und 26 cm breit. Da das Modell aus Modulen aufgebaut ist, kann dein Kind das Gebäude kreativ und vielseitig umgestalten • Spielwelt voller Spaß und Freundschaft: Zeig deinem Kind die faszinierende Welt von Heartlake City. Hier lernt dein Kind, wie toll es ist, Zeit mit Freunden zu verbringen • Hohe Qualität: LEGO® Friends Sets entsprechen strengen Branchenstandards, damit sie sich immer wieder zu robusten Modellen zusammenstecken lassen • Garantierte Sicherheit: LEGO® Spielzeuge werden gründlich geprüft, damit sie strengste globale Sicherheitsstandards erfüllen69,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Malibu Ferienhaus2-stöckiges Barbie-Ferienhaus mit 6 Spielbereichen (Schlafzimmer, Bad, Küche, Esszimmer, Wohnzimmer inkl. Welpe Aufbau: stabil, leicht zusammenklappbar zum Verstauen oder Mitnehmen Design: moderne Barbie-Optik mit frischen Farben und Details Alter: empfohlen ab 3 Jahren74,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
teifoc Steinbaukasten FerienhausAb in den Urlaub Genieße die freien Tage in deinem eigenen teifoc Ferienhaus. Mit 320 Bauteilen, ein wenig Fingerfertigkeit und Geduld entsteht die kleine Idylle im Grünen. Das Basteln und Spielen mit unseren teifoc Produkten fördert die Feinmotorik sowie logisches und räumliches Denken. Dieses Produkt ist für Kinder ab 8 Jahren sowie Erwachsene geeignet und dank natürlichen Materialien völlig unbedenklich.45,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Gewürzzubereitung sooo bunt - Curry Exotisch DoseDie sorgfältig auserwählten Zutaten wie Mango, Lemongras und Dattelpulver sorgen für ein wunderbar exotisches Aroma auf Ihrem Teller. Hinweise zur Handhabung und Lagerung: Hiermit kannst Du im Handumdrehen ein fruchtig-exotisches Curry zaubern! Kühl und trocken lagern.4,74 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.